产业园投资运营模式对比:石家庄盛杰投资管理有限公司视角下的优劣分析
近两年,随着地方产业升级压力与资本回报周期错配的矛盾加剧,产业园投资运营已经从单纯的“盖楼招商”演变为一场关于现金流模型与产业生态构建的硬仗。不少手握土地的城投平台与实体企业,在“重资产持有”与“轻资产输出”之间反复摇摆,最终因模式选择失误导致空置率居高不下。作为长期深耕此领域的石家庄盛杰投资管理有限公司,我们观察到:真正决定项目成败的,往往不是区位或政策,而是运营主体对投资回报逻辑的底层认知。
一、重资产自持模式:看得见的壁垒,看不见的绞索
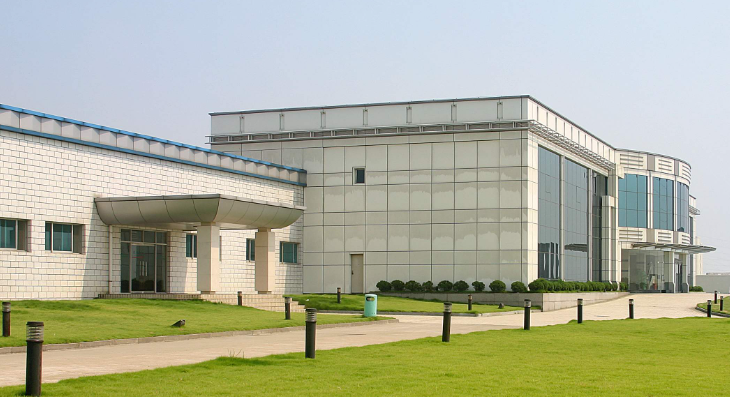
重资产模式的核心逻辑是“以地生财、以租养贷”。开发商或投资方通过自有资金加杠杆获取土地,建设标准厂房或研发办公楼,依靠租金收入和物业增值实现退出。这种模式的优点是显而易见的——资产产权清晰,可抵押融资,且能享受土地增值红利。但问题同样致命:前期资金沉淀量巨大,以华北某二线城市为例,一个200亩的产业园项目,土地出让金加建安成本动辄需要8-12亿元,而租金回报率却长期徘徊在4%-5%之间,远低于资金成本。
更棘手的是,企业项目投资的回收周期往往长达8-10年,期间若遇到产业转移或政策变动,资产流动性瞬间冻结。石家庄盛杰投资管理有限公司在尽调中曾遇到一个典型案例:某南方企业在中部城市重资产布局智能制造园,结果因主导产业被列入限制类目录,导致60%的厂房闲置,最终只能以成本价六折出售。重资产不是不能做,而是必须匹配“长期低成本资金”和“强产业招商能力”,缺一不可。
二、轻资产代运营模式:赚辛苦钱的技术活
与重资产形成鲜明对比的是轻资产代运营,即输出品牌、管理团队与招商资源,收取运营服务费或租金分成。这种模式的优势在于占用资金少、复制速度快,尤其适合拥有成熟招商渠道和产业服务体系的机构。但代价是利润空间极薄——常规运营服务费仅为园区年收入的8%-15%,且业主方往往对业绩指标提出苛刻要求,比如“三年内入驻率需达85%以上”。
在实际操作中,股权投融资咨询能力成为轻资产模式的分水岭。优秀的运营商不会只盯着租金,而是会筛选有股权融资潜力的入驻企业,通过跟投或服务换股权的方式获取超额收益。石家庄盛杰投资管理有限公司在参与某生物医药园代运营项目时,就曾协助三家初创企业完成A轮融资,并以此换取园区15%的运营管理费加成。但这要求团队具备极强的商业项目孵化能力,绝非普通物业公司所能胜任。
- 重资产适合:资金成本低于5%、能接受10年周期的长期资本
- 轻资产适合:拥有产业资源、但缺乏低成本资金的运营机构
- 混合模式(如REITs+运营):适合具备资产证券化能力的专业玩家
三、技术解析:现金流折现与退出路径的博弈
抛开表面模式之争,本质是DCF模型中的两个变量在博弈:一是净运营收入(NOI)的稳定性,二是终端退出时的资本化率(Cap Rate)。重资产项目若能锁定优质租户并签订长约,NOI预测性极强,但退出时受市场利率波动影响巨大——2023年以来,国内大宗交易市场Cap Rate已从4.8%攀升至5.6%,资产估值缩水超10%。轻资产模式则相反,现金流波动性高,但胜在无刚性兑付压力。石家庄盛杰投资管理有限公司在对某长三角园区进行资产配置咨询时,建议客户将自持比例控制在30%以内,剩余部分通过发行类REITs实现资金回笼,再结合轻资产输出锁定管理权,最终将项目IRR从6.2%提升至9.7%。
这种“轻重分离、资本与运营解耦”的设计,正成为行业新共识。但执行层面仍需警惕两个陷阱:一是盲目追求规模而忽视单项目盈利模型,二是缺乏对产业周期波动的敏感度。我们见过太多运营商在新能源最热时一拥而上,如今却深陷产能过剩的泥潭。
四、对比后的建议:没有最优,只有适配
基于上述分析,石家庄盛杰投资管理有限公司建议投资者从三个维度进行自我审视:
- 资金属性:如果是险资或国企资本,可考虑重资产自持;如果是市场化基金,则优先选择轻资产或与产业方联合开发。
- 产业深度:是否具备特定行业的招商网络与运营人才?若没有,强行做重资产只会变成“房东+物业”的低效组合。
- 退出预期:明确是赚运营收益还是赚资产增值,两种模式的考核指标截然不同。
最后提醒一句:产业园投资运营已进入精细化竞争阶段,任何模式的成功都建立在强大的资源整合能力之上。石家庄盛杰投资管理有限公司始终相信,只有将企业项目投资、股权投融资咨询与商业项目孵化真正打通,形成“资本+产业+服务”的闭环,才能在波动周期中握住确定性。如果您正在纠结于模式选择,不妨先做一次深度的项目体检——毕竟,方向错了,努力越多,损失越大。